


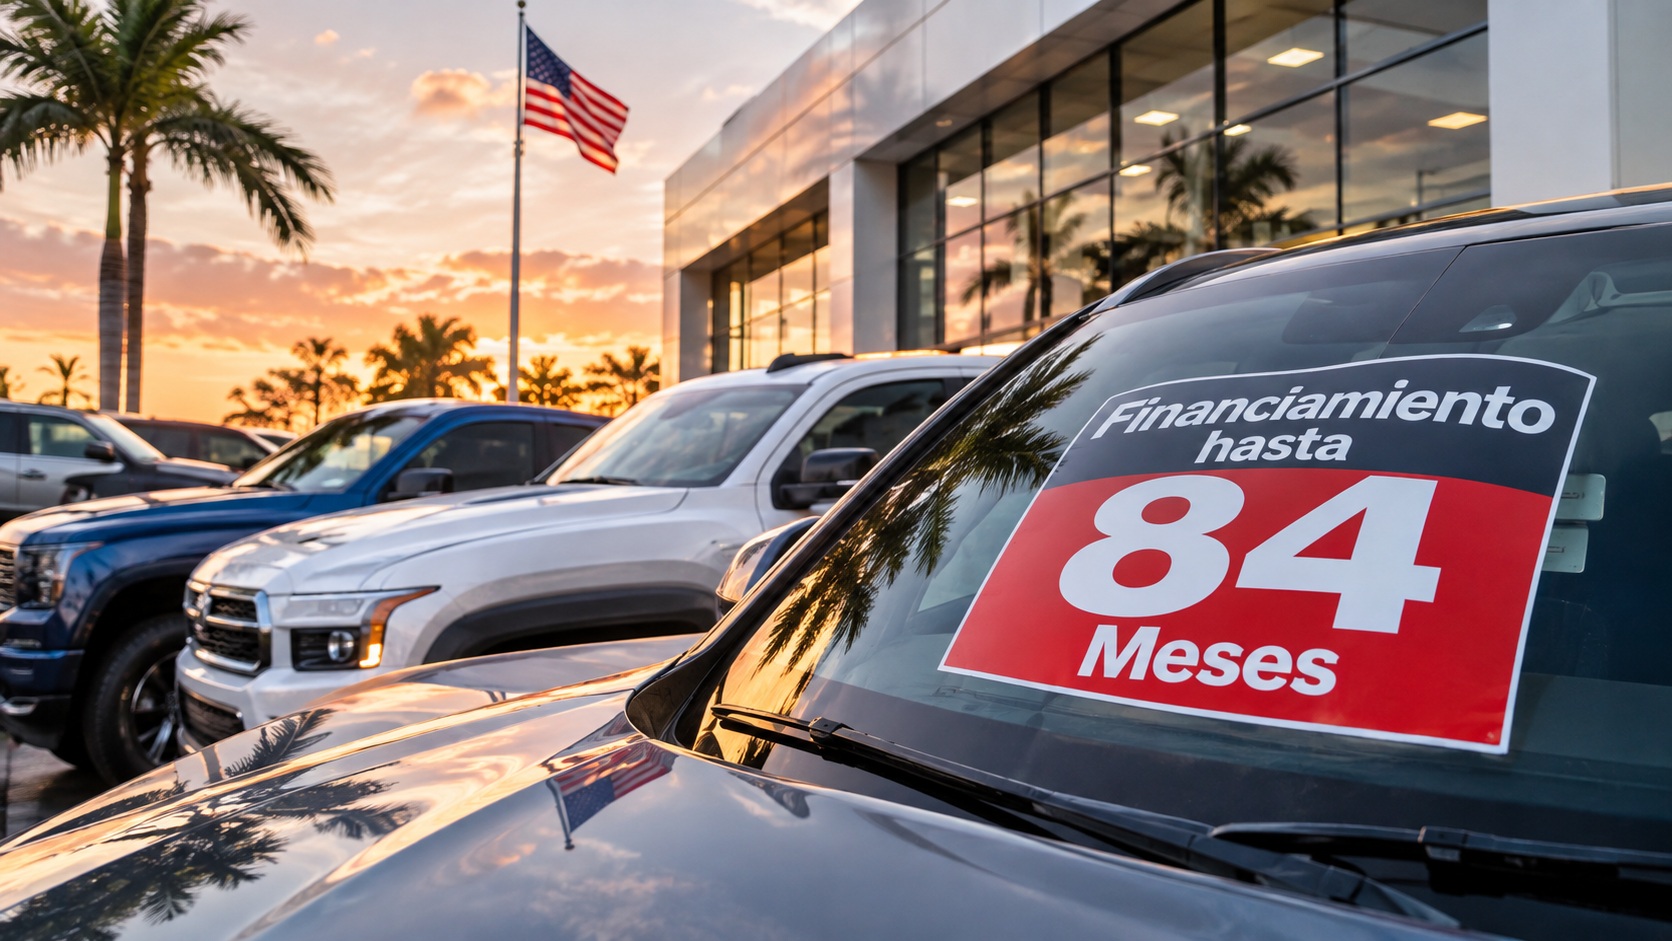
Comprar un automóvil nuevo en Estados Unidos se está convirtiendo en una decisión financiera mucho más larga de lo que era hace algunos años. Durante décadas, un préstamo de cuatro o cinco años parecía suficiente para la mayoría de los compradores, pero el aumento de los precios y las cuotas mensuales está empujando a cada vez más consumidores hacia contratos de seis, siete e incluso ocho años. Lo que antes podía parecer una excepción ahora forma parte normal de muchas negociaciones dentro de los concesionarios.
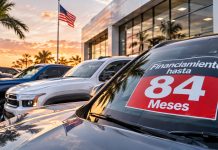
Los datos del tercer trimestre de 2026 muestran hasta dónde llegó esta tendencia. Edmunds reportó que 25.5% de los compradores que financiaron un vehículo nuevo aceptaron préstamos de 84 meses o más, el nivel más alto registrado hasta ahora. La cifra era de 23.9% solamente un trimestre antes y 21.8% durante el mismo período de 2025. Al mismo tiempo, el monto promedio financiado alcanzó un récord de $44,664, mientras el pago mensual promedio subió hasta $787.
El problema es que extender el préstamo no hace que el automóvil sea más barato. Simplemente distribuye la deuda durante más tiempo. Para muchos compradores esa diferencia es suficiente para convertir una cuota mensual imposible en una cantidad aparentemente manejable, pero también significa pagar intereses durante más años y permanecer endeudado durante buena parte de la vida útil inicial del vehículo.
Los autos nuevos ya están superando los $50,000
La raíz del problema está principalmente en el precio de los vehículos. Edmunds señala que en octubre de 2026 el precio promedio de transacción de un vehículo nuevo en Estados Unidos alcanzó $50,087, superando por primera vez la barrera de los $50,000 dentro de sus datos.
Cox Automotive muestra una situación similar. En septiembre, el precio promedio de transacción había llegado a $50,562, apenas por debajo del récord registrado a finales de 2025. Para octubre, el pago mensual típico calculado por Cox aumentó hasta $783, mientras comprar el vehículo promedio requería aproximadamente 35.3 semanas del ingreso medio de un hogar.
Cuando un automóvil cuesta cerca de $50,000, financiarlo durante 48 o 60 meses puede producir una cuota demasiado alta para muchas familias. Extender el plazo hacia 72 u 84 meses reduce ese pago mensual, aunque la deuda total siga siendo prácticamente la misma.
Esa es precisamente la razón por la que estos préstamos largos resultan tan atractivos.
Siete años ya no parece algo excepcional
Durante el segundo trimestre de 2026, Edmunds encontró que 36.5% de todos los compradores que financiaron vehículos nuevos escogieron plazos superiores a 72 meses. Dentro de ese grupo, casi uno de cada cuatro ya estaba aceptando 84 meses o más.
En el tercer trimestre, la tendencia continuó avanzando.
El plazo promedio general llegó a 70.5 meses, muy cerca de seis años, pero ese promedio mezcla préstamos cortos con otros extremadamente largos. En la práctica, una parte creciente de los compradores está firmando contratos que terminarán de pagar cuando el automóvil tenga siete u ocho años de antigüedad.
Eso cambia la relación tradicional entre propietario y vehículo. Un comprador puede comenzar el préstamo cuando el automóvil está completamente nuevo y seguir pagando cuando ya necesita neumáticos, frenos, batería, reparaciones fuera de garantía y otros gastos propios del envejecimiento.
Una mensualidad más baja puede esconder un costo mucho mayor
Extender un préstamo parece atractivo porque reduce la cantidad mensual, pero aumenta el tiempo durante el cual se generan intereses.
Edmunds calcula que el comprador promedio de un vehículo nuevo financiado durante el tercer trimestre de 2026 terminará pagando aproximadamente $9,938 en intereses durante la vida del préstamo, otro máximo histórico. La tasa promedio se mantuvo alrededor de 7%, pero los montos financiados son tan elevados y los plazos tan largos que el costo total continúa creciendo.
Esto significa que un automóvil anunciado cerca de $45,000 puede terminar costando varios miles de dólares adicionales simplemente por la manera en que fue financiado.
Ese dinero no mejora el vehículo.
No añade equipamiento.
No aumenta su valor.
Es únicamente el costo de utilizar dinero prestado durante muchos años.
Los pagos de $1,000 al mes también se están volviendo comunes
La extensión de los préstamos tampoco ha conseguido mantener todas las mensualidades bajas.
Edmunds encontró que 21.2% de los compradores de vehículos nuevos financiados durante el tercer trimestre de 2026 terminaron con pagos mensuales de $1,000 o más. Es otro récord y representa más de uno de cada cinco compradores.
La situación demuestra hasta qué punto ha cambiado el mercado. Incluso aceptando plazos mucho más largos, una parte importante de los consumidores continúa enfrentando cuotas que hace algunos años habrían parecido propias de vehículos de lujo.
Entre los usados también aparece presión. El pago mensual promedio llegó a $582 y el monto financiado alcanzó $30,703 durante el tercer trimestre, con una tasa promedio de 10.6%.
Para algunas familias, esto significa elegir entre comprar un modelo más viejo, extender el préstamo o simplemente mantener durante más tiempo el automóvil que ya tienen.
El verdadero peligro aparece cuando el auto vale menos de lo que todavía debemos
Un préstamo muy largo crea otro riesgo importante: la llamada equidad negativa, conocida popularmente como estar “underwater”.
Esto ocurre cuando el saldo pendiente del préstamo es superior al valor actual del automóvil.
Por ejemplo, si debemos $30,000 pero el vehículo solamente puede venderse por $24,000, tenemos $6,000 de equidad negativa.
Edmunds encontró que en el tercer trimestre de 2026 29.1% de los vehículos entregados como parte de pago y que todavía tenían un préstamo pendiente estaban en esa situación. El déficit promedio alcanzó $7,107.
Un préstamo largo puede aumentar la posibilidad de permanecer underwater durante más tiempo porque la deuda disminuye lentamente mientras el automóvil se deprecia con rapidez durante sus primeros años.
El problema se vuelve todavía mayor cuando esa deuda pasa al siguiente auto
Muchos compradores no esperan a terminar de pagar antes de cambiar de vehículo.
Cuando entregan un automóvil que vale menos de lo que todavía deben, el concesionario puede incorporar esa diferencia dentro del nuevo préstamo.
Ahí comienza un ciclo peligroso.
En el tercer trimestre de 2026, las personas que trasladaron equidad negativa hacia un vehículo nuevo terminaron financiando en promedio $57,235, según Edmunds. Su mensualidad promedio fue de $952 y, con una tasa promedio de 8.1%, estaban encaminadas a pagar aproximadamente $16,610 solamente en intereses durante la vida del préstamo.
Además, 91.2% de esos compradores financiaron durante 72 meses o más.
Es decir, una persona puede comenzar un préstamo nuevo llevando todavía varios miles de dólares de deuda correspondiente al automóvil anterior.
Comprar por mensualidad puede ser una trampa
Uno de los errores más comunes ocurre cuando la negociación comienza y termina con una sola pregunta:
“¿Cuánto quieres pagar al mes?”
Es una pregunta comprensible porque las familias viven dentro de un presupuesto mensual. Pero permite modificar fácilmente el plazo hasta alcanzar la cuota deseada.
Un automóvil puede parecer demasiado caro a 60 meses.
Al extenderlo a 72, la cifra baja.
A 84, baja nuevamente.
Y si se llega a 96 meses, puede parecer todavía más accesible.
Pero el precio del automóvil no cambió.
En muchos casos, el costo total aumentó.
Por eso Edmunds recomienda evaluar no solamente la mensualidad, sino también el monto financiado, la tasa, el plazo y los intereses totales que se pagarán.
Los préstamos de 96 meses también están entrando en la conversación
Aunque 84 meses es actualmente el punto que aparece con mayor fuerza en los datos, Edmunds señala que los compradores están comenzando a utilizar también préstamos de 96 meses, equivalentes a ocho años, para intentar mantener las cuotas dentro de sus posibilidades.
Ocho años es muchísimo tiempo dentro de la vida de un automóvil.
Una persona que compra un modelo 2027 podría seguir pagando hasta aproximadamente 2035.
Durante ese período pueden cambiar el empleo, los ingresos, la familia, las necesidades de transporte y el valor del vehículo.
También puede aparecer la necesidad de reemplazarlo antes de terminar el contrato, aumentando el riesgo de arrastrar deuda hacia la siguiente compra.
Una entrada más grande puede cambiar bastante el cálculo
La cantidad pagada inicialmente continúa siendo una de las herramientas más eficaces para reducir el préstamo.
Durante el tercer trimestre de 2026, el pago inicial promedio en vehículos nuevos financiados fue de aproximadamente $5,554, según Edmunds.
Cuanto más dinero entregamos al principio, menos necesitamos financiar y menores pueden ser tanto la mensualidad como los intereses totales.
También ayuda a reducir el riesgo de equidad negativa.
Sin embargo, muchas familias no tienen $5,000 o $10,000 disponibles para colocarlos inmediatamente en una compra, especialmente después de años de inflación y mayores costos cotidianos.
Ahí vuelve a aparecer el préstamo largo como solución inmediata.
Las tasas de interés siguen pesando mucho
Aunque la tasa promedio de Edmunds para vehículos nuevos financiados rondaba 7% en el tercer trimestre, otros indicadores del mercado muestran costos todavía mayores dependiendo de la metodología y del perfil del comprador.
El índice de asequibilidad de Cox Automotive calculaba tasas promedio cercanas al 9.5% durante buena parte del verano de 2026.
La tasa real que recibe cada comprador depende de su historial crediticio, puntuación de crédito, vehículo, plazo y entidad financiera.
Una diferencia de pocos puntos porcentuales puede representar miles de dólares durante siete años.
Eso hace especialmente importante comparar financiamiento antes de llegar al concesionario.
El comprador con excelente crédito vive una realidad distinta
No todos los consumidores pagan las mismas tasas.
Un comprador con crédito excelente puede conseguir promociones subsidiadas por el fabricante o tasas considerablemente inferiores al promedio.
Otro con historial crediticio débil puede enfrentar intereses de dos dígitos.
Esto crea una enorme diferencia incluso cuando ambos compran exactamente el mismo automóvil.
Por esa razón, mejorar el crédito antes de comprar puede tener un impacto comparable a negociar varios miles de dólares sobre el precio del vehículo.
También puede permitir utilizar un plazo más corto sin elevar demasiado la mensualidad.
Un plazo largo puede tener sentido en algunas circunstancias
No todos los préstamos de 84 meses son automáticamente una mala decisión.
Un comprador podría recibir una tasa promocional extremadamente baja y preferir conservar su efectivo para otras necesidades.
También puede tener planes de mantener el vehículo durante diez o quince años, reduciendo el riesgo de tener que venderlo mientras todavía mantiene una deuda significativa.
La clave está en no utilizar únicamente el plazo largo para comprar un automóvil claramente por encima del presupuesto.
Edmunds advierte precisamente contra utilizar la extensión del préstamo como una manera de convencerse de comprar algo que realmente no encaja dentro de las finanzas personales.
La confiabilidad se vuelve todavía más importante cuando el préstamo dura siete años
Un préstamo largo también cambia la importancia de escoger correctamente el automóvil.
Si vamos a pagarlo durante siete años, probablemente queremos que continúe siendo confiable mucho después de terminar la garantía básica.
Una reparación importante mientras todavía existe una cuota mensual puede convertirse en una combinación muy incómoda.
Imaginemos estar en el sexto año de financiamiento, pagando $700 mensuales y descubrir que el vehículo necesita varios miles de dólares en reparaciones.
El propietario no puede simplemente dejar de pagar el préstamo porque el automóvil tenga una falla.
Por eso los costos de mantenimiento, la garantía y la reputación de confiabilidad adquieren todavía más importancia cuando el plazo se extiende.
El seguro también continúa incluso si el vehículo ya se depreció mucho
Mientras existe un préstamo, la entidad financiera normalmente exige determinadas coberturas de seguro para proteger el vehículo utilizado como garantía.
Eso significa que un comprador puede continuar pagando una cobertura relativamente amplia incluso cuando el automóvil ya tiene seis o siete años.
Además, si el vehículo queda destruido durante una etapa temprana del préstamo y el seguro paga menos de lo que todavía se debe, puede aparecer nuevamente el problema de equidad negativa.
Ahí entra el llamado GAP insurance, diseñado para cubrir determinadas diferencias entre el valor pagado por el seguro y la deuda pendiente.
No todos los compradores necesitan esta cobertura, pero resulta especialmente relevante cuando se financia una parte muy grande del precio con poco dinero inicial.
Los precios altos siguen siendo el origen de todo
El crecimiento de los préstamos largos no ocurre porque los estadounidenses hayan descubierto repentinamente que disfrutan pasar siete años pagando un automóvil.
Ocurre porque el precio promedio ha subido hasta niveles donde los plazos tradicionales producen mensualidades difíciles de manejar.
Experian calculó que la deuda automotriz promedio por consumidor llegó a $24,909 en marzo de 2026, mientras la deuda total por préstamos de vehículos en Estados Unidos alcanzó aproximadamente $1.57 billones.
El mercado continúa funcionando y millones de personas siguen comprando vehículos, pero cada vez necesitan utilizar más herramientas financieras para hacerlo posible.
Los fabricantes también tienen responsabilidad en esta tendencia
Durante años, gran parte de la industria estadounidense se desplazó hacia SUV, pickups y modelos más equipados.
Estos vehículos suelen generar mayores márgenes de ganancia, pero también elevan el precio promedio del mercado.
Muchos modelos pequeños y económicos desaparecieron.
En consecuencia, el comprador que anteriormente podía entrar a un concesionario buscando un automóvil de $20,000 encuentra hoy muchas más opciones alrededor de $30,000, $40,000 o incluso $50,000.
Eso ayuda a explicar por qué la mensualidad se ha convertido en una obsesión.