


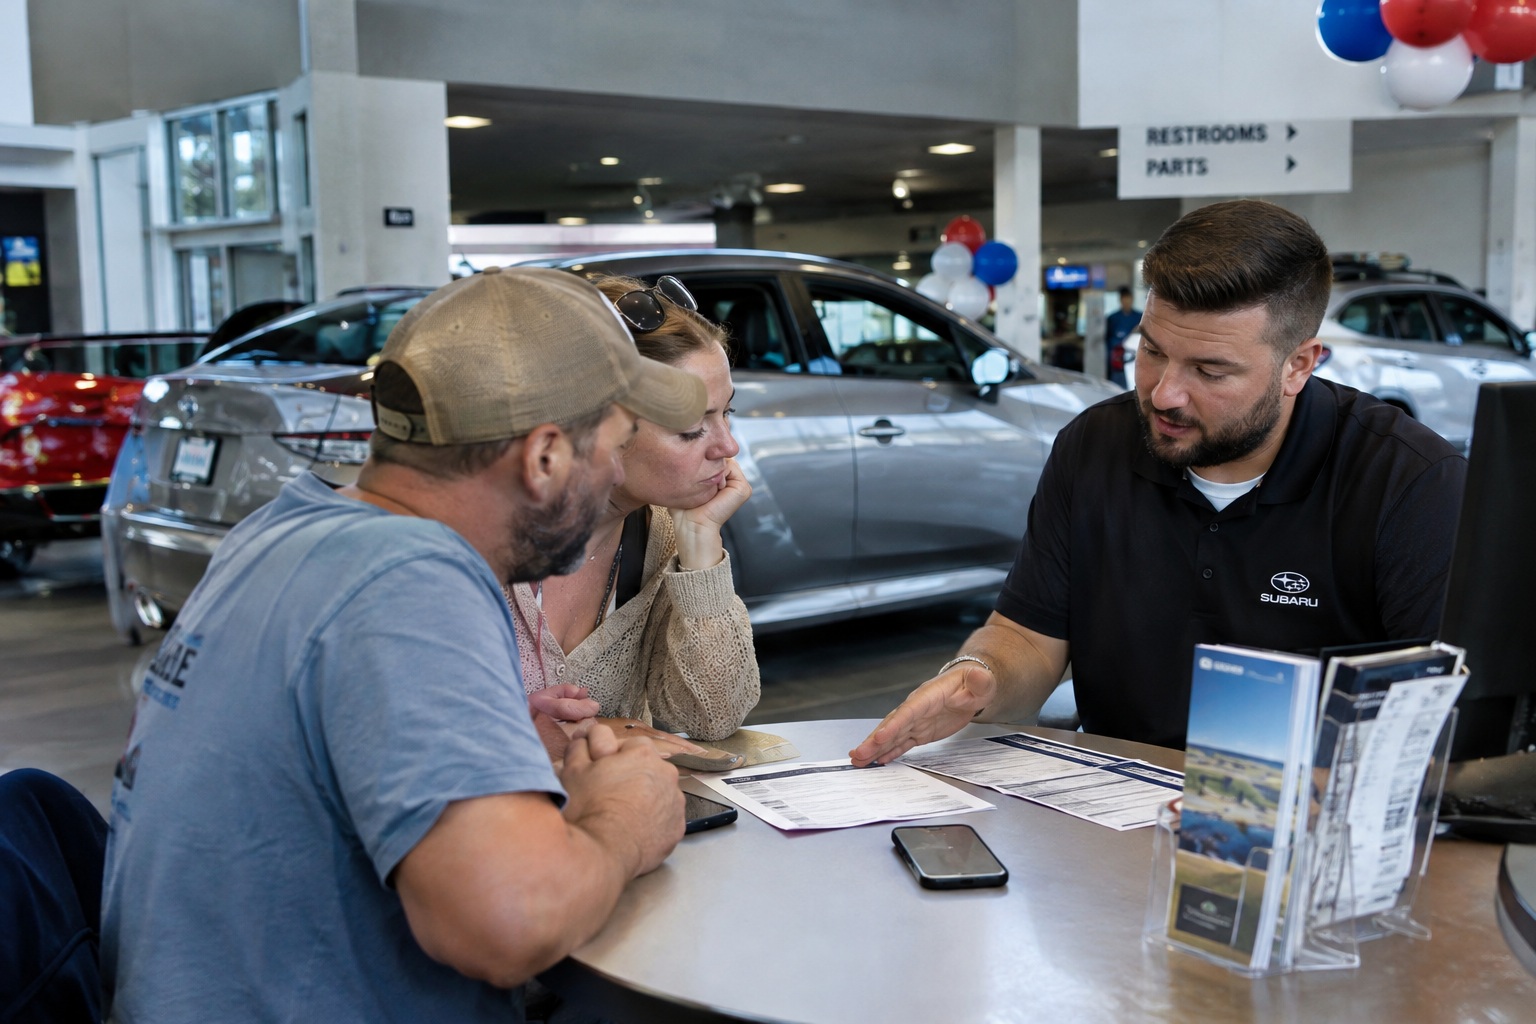
Comprar un automóvil nuevo en Estados Unidos se ha convertido en una decisión mucho más pesada para el bolsillo que hace algunos años. El problema no es únicamente que los precios hayan subido, sino que también las tasas de interés, los seguros y los plazos de financiamiento han convertido la cuota mensual en uno de los factores que más condicionan la compra. En ese contexto, el leasing continúa apareciendo como una alternativa atractiva para quienes quieren conducir un vehículo nuevo sin comprometerse durante seis o siete años con un préstamo tradicional.
El mercado de 2026 refleja claramente esa tensión. Cox Automotive calcula que el precio promedio anunciado de un vehículo nuevo rondaba los $49,486 en agosto, un 1.9% más que un año antes, mientras los modelos de menos de $40,000 representaban apenas alrededor de un tercio del inventario disponible. Los vehículos de $30,000 o menos eran precisamente los que tenían menor disponibilidad, demostrando que la parte más accesible del mercado continúa siendo también una de las más difíciles de encontrar.
Esa realidad ayuda a entender por qué muchos compradores siguen prestando atención al leasing incluso cuando su participación total ha perdido algo de fuerza durante 2026. Cox Automotive había anticipado una reducción después del final de determinados incentivos fiscales para eléctricos y enchufables, y en septiembre ajustó su previsión para cerrar el año con unos 3 millones de vehículos arrendados y aproximadamente 23% de penetración dentro del mercado.
La diferencia principal está en que el consumidor ya no compara únicamente precio de venta. Cada vez más compara cuánto tendrá que pagar mensualmente y durante cuánto tiempo.
El leasing vende una cuota, no necesariamente un automóvil
La lógica de un lease es diferente a la de un préstamo convencional. Cuando financiamos un automóvil, normalmente pagamos por prácticamente todo su valor durante el período acordado y al final somos propietarios. En un leasing, en cambio, pagamos principalmente por la depreciación prevista durante los años que utilizaremos el vehículo, además de intereses, impuestos y cargos correspondientes.
Eso permite que la cuota mensual pueda resultar considerablemente menor que la de financiar exactamente el mismo automóvil.
Ahí aparece su principal atractivo en un mercado donde los vehículos nuevos rondan ya los $50,000. Un comprador que mira únicamente una cuota puede encontrarse con que una SUV de precio relativamente elevado entra dentro de su presupuesto mediante leasing, mientras financiarla durante cinco años produciría un pago mensual mucho mayor.
Sin embargo, esa cuota baja puede ser engañosa si no observamos el costo completo. Muchos contratos necesitan varios miles de dólares al firmar, establecen un límite de millas anual y pueden incluir cargos adicionales cuando el vehículo se devuelve con daños o desgaste superior a lo considerado normal.
Por eso el leasing puede ser excelente para determinado tipo de conductor y bastante menos conveniente para otro.
Los ejemplos actuales muestran por qué llama tanto la atención
Las ofertas de noviembre de 2026 muestran claramente cómo las marcas utilizan el leasing para hacer que determinados vehículos parezcan mucho más accesibles desde el punto de vista mensual.
Edmunds, por ejemplo, mostraba un Honda Accord 2026 por $209 mensuales durante 36 meses, con $3,999 al momento de la firma. También aparecían un Nissan Altima 2026 por $229 mensuales, un Toyota Tacoma por $279 y un Honda Civic híbrido por $289, aunque cada oferta tenía diferentes cantidades iniciales y condiciones.
En segmentos más caros ocurre lo mismo. Edmunds mostraba una Nissan Rogue con un precio sugerido cercano a $40,780 arrendada alrededor de $340 mensuales, mientras determinados modelos premium podían mostrar pagos que parecían considerablemente inferiores a lo que esperaríamos observando su MSRP.
Aquí está la razón psicológica por la que el leasing funciona tan bien: el comprador ve primero una cifra mensual.
$209.
$289.
$340.
Eso resulta mucho más fácil de procesar que pensar inmediatamente en un precio de $35,000, $40,000 o $50,000.
Pero comparar solamente la mensualidad puede ser un error si ignoramos lo que se paga al firmar.
El pago inicial cambia completamente la verdadera cuota
Una oferta anunciada por $209 mensuales puede parecer extraordinaria hasta que descubrimos que necesita casi $4,000 al inicio. Si distribuimos ese dinero entre los meses del contrato, el costo mensual real aumenta considerablemente.
Tomemos un ejemplo sencillo. Si pagamos $3,999 al comienzo de un contrato de 36 meses, solamente ese depósito representa aproximadamente $111 mensuales adicionales si lo distribuimos matemáticamente durante toda la duración.
Eso significa que un lease anunciado alrededor de $209 puede tener un costo efectivo bastante superior antes incluso de añadir impuestos, cargos de adquisición, registro y otras tarifas.
Por esa razón, algunos compradores buscan ofertas conocidas como “zero down” o con poco dinero al firmar. Edmunds mantiene incluso listados separados donde solamente se paga una cantidad cercana a la primera mensualidad, aunque naturalmente la cuota mensual suele subir.
La cifra que importa, por tanto, no es solamente cuánto cuesta al mes.
Importa cuánto desembolsamos durante todo el contrato.
El lease tiene una gran ventaja: siempre conduces un auto relativamente nuevo
Para muchas personas, esta es probablemente la razón principal.
Un contrato típico puede durar 24, 36 o 39 meses. Cuando termina, el conductor devuelve el automóvil y puede comenzar otro contrato con un modelo nuevo.
Esto significa pasar buena parte del tiempo dentro del período de garantía, tener acceso frecuente a nuevas tecnologías y reducir la posibilidad de enfrentar algunas de las reparaciones que comienzan a aparecer cuando un vehículo envejece.
Para alguien que cambia de auto cada tres años de todos modos, el leasing puede resultar bastante lógico.
También elimina una preocupación que muchos propietarios tienen al comprar: cuánto valdrá el vehículo dentro de cuatro o cinco años.
En un lease tradicional, el valor residual queda establecido desde el comienzo del contrato. Si el mercado cambia y el automóvil vale menos de lo esperado cuando llega el momento de devolverlo, normalmente ese riesgo recae en la entidad financiera, no directamente en el conductor.
Pero al final puedes haber pagado durante años y no tener nada
Esta es la gran desventaja.
Cuando terminamos de pagar un préstamo tradicional, el vehículo queda a nuestro nombre. Podemos seguir utilizándolo sin cuota mensual durante varios años, venderlo o entregarlo como parte de pago.
Con un lease, normalmente devolvemos el automóvil.
Si inmediatamente comenzamos otro contrato, entramos nuevamente en una mensualidad.
Eso significa que una persona que utiliza leasing durante quince años puede pasar quince años pagando continuamente por un vehículo sin llegar a ser propietaria de ninguno, a menos que decida comprar uno al final de algún contrato.
Para alguien cuyo objetivo es reducir costos a largo plazo, comprar un automóvil y conservarlo durante ocho, diez o doce años puede resultar mucho más económico.
El leasing es principalmente una estrategia para controlar el costo mensual y renovar con frecuencia, no necesariamente para gastar menos durante toda la vida del vehículo.
El kilometraje puede convertir un buen lease en una mala idea
La mayoría de los contratos establece un máximo anual de millas.
Las cifras exactas varían, pero es común encontrar límites alrededor de 10,000, 12,000 o 15,000 millas por año.
Eso funciona perfectamente para una persona que realiza trayectos cortos, trabaja desde casa o utiliza otro vehículo para los viajes largos.
Pero puede ser problemático para quien conduce mucho.
Si una persona recorre 20,000 millas anuales y firma un contrato diseñado para 10,000, puede terminar devolviendo el vehículo con decenas de miles de millas por encima del límite. Cada milla adicional puede generar un cargo según las condiciones del contrato.
Por eso el leasing necesita analizarse desde el estilo real de vida.
Una mensualidad baja no sirve de mucho si el conductor terminará pagando una penalidad considerable al final.
Las familias también deben pensar en el desgaste
Los contratos de leasing normalmente permiten desgaste normal, pero daños adicionales pueden generar cargos al devolver el vehículo.
Arañazos grandes.
Golpes.
Rines muy dañados.
Manchas permanentes.
Parabrisas rotos.
Neumáticos excesivamente gastados.
Todo esto puede terminar formando parte de una inspección final.
Para una persona extremadamente cuidadosa, eso puede no representar ningún problema. Para una familia con niños pequeños, mascotas y uso intensivo, el cálculo puede ser diferente.
Quien compra un automóvil puede decidir vivir con una rayadura durante cinco años.
Quien lo tiene arrendado sabe que eventualmente alguien inspeccionará esa rayadura.
El leasing también fue muy importante para los eléctricos
Durante los últimos años, el leasing tuvo una ventaja adicional muy particular dentro del mercado de vehículos eléctricos y enchufables debido a la forma en que se aplicaban determinados incentivos fiscales.
Cox Automotive explica que la desaparición de ese incentivo y del llamado “leasing loophole” está presionando la actividad de arrendamiento durante 2026. A comienzos del año, la compañía esperaba que la penetración total del leasing cayera hacia 21%, el nivel más bajo en tres años. Posteriormente, con un mercado algo más resistente de lo previsto, actualizó la cifra hacia aproximadamente 23%.
Esto es importante porque demuestra que la popularidad del leasing no depende solamente de la preferencia del consumidor.
También depende de incentivos, subsidios, valores residuales y decisiones de los fabricantes.
Una marca puede hacer que un modelo sea muchísimo más atractivo mediante un buen programa de arrendamiento.
Y puede retirarlo prácticamente de la noche a la mañana.
Los fabricantes utilizan el leasing para mover inventario
El lease también funciona como herramienta comercial.
Cuando una marca necesita impulsar determinado modelo, puede aumentar el valor residual utilizado en el cálculo, reducir el llamado money factor o introducir incentivos adicionales.
Eso permite publicar una cuota mensual muy competitiva sin reducir oficialmente el MSRP del automóvil.
Es una estrategia útil porque protege mejor la imagen de precio del modelo.
En lugar de anunciar un descuento enorme sobre el precio de venta, la marca puede promocionar un pago mensual bajo.
Para el consumidor, eso significa que las mejores ofertas pueden cambiar rápidamente de un mes a otro.
Un vehículo con un lease poco atractivo hoy puede tener una promoción excelente el próximo mes si el fabricante necesita acelerar las ventas.
El mercado estadounidense continúa comprando, pero la asequibilidad sigue siendo un problema
A pesar de todos los obstáculos, la demanda de vehículos nuevos ha demostrado ser bastante resistente durante 2026.
Cox Automotive aumentó en septiembre su previsión de ventas de vehículos nuevos para el año hasta aproximadamente 16.1 millones de unidades, desde una estimación previa de 15.8 millones. La compañía señaló que el mercado había superado sus expectativas incluso enfrentando tasas de interés elevadas, precios de combustible mayores y un sentimiento del consumidor más débil.
Sin embargo, el problema de asequibilidad continúa claramente visible.
En agosto, Cox calculaba que solamente alrededor de un tercio del inventario nuevo tenía un precio inferior a $40,000. Los vehículos por debajo de $30,000 registraban apenas 54 días de suministro, mientras los modelos superiores a $60,000 superaban los 90 días.
Eso muestra algo importante: lo barato se vende más rápido.
El consumidor todavía quiere comprar.
Lo difícil es encontrar algo que pueda pagar cómodamente.
Un lease puede hacer accesible un modelo que comprado no lo sería
Imaginemos un comprador que quiere una SUV de $45,000.
Financiar prácticamente todo ese valor durante cinco años puede producir una cuota difícil de asumir, especialmente con una tasa alta.
Un lease puede reducir significativamente el pago mensual porque solamente financia la parte del valor que el vehículo perderá durante los años del contrato.
Eso puede permitirle conducir el modelo que quiere sin superar determinado presupuesto mensual.
Pero también significa aceptar que después de tres años tendrá que devolverlo o pagar el valor residual si desea conservarlo.
El lease no hace que el vehículo sea barato.
Simplemente distribuye de otra manera el costo de utilizarlo.
Comprar al final del lease puede ser buena o mala idea
Cuando termina el contrato, muchos leases ofrecen la posibilidad de comprar el automóvil.
Ese precio normalmente fue establecido desde el comienzo mediante el valor residual.
Si el mercado usado está fuerte y el vehículo vale más que esa cantidad, comprarlo puede resultar muy atractivo.
Si el automóvil vale menos que el residual, puede no tener sentido pagar de más solamente porque ya lo conocemos.
Esta es una de las decisiones donde conviene observar el mercado real antes de firmar cualquier documento final.
El propietario tiene una ventaja: conoce perfectamente el historial del automóvil.
Sabe cómo fue conducido.
Sabe qué mantenimiento recibió.
Sabe si sufrió golpes o problemas.
Eso puede tener mucho valor en un mercado usado donde nunca conocemos completamente la historia de otro vehículo.
Financiar sigue siendo mejor para quien piensa conservarlo muchos años
Aunque una cuota de lease sea atractiva, una persona que piensa utilizar un automóvil durante diez años probablemente se beneficie más comprándolo.
Los primeros años pueden ser más caros porque la mensualidad es mayor.
Pero una vez terminado el préstamo, puede disfrutar varios años sin pagos.
Ahí es donde aparece la gran diferencia económica.
Un conductor que paga un vehículo durante cinco años y lo conserva otros cinco puede pasar la mitad de una década sin cuota.
Quien cambia de lease cada tres años probablemente continuará pagando durante todo ese período.
Por eso ambas opciones responden a prioridades distintas.
El leasing favorece flexibilidad, renovación y cuota menor.
La compra favorece propiedad y costo reducido a largo plazo.
Un contrato barato puede convertirse en caro si se firma sin leerlo
Quizá el mayor problema del leasing sea que resulta fácil concentrarse exclusivamente en la mensualidad.
Pero un contrato incluye muchas otras cifras.
Cantidad al firmar.
Millas permitidas.
Cargo de adquisición.
Valor residual.
Money factor.
Cargo por disposición.
Penalidades por terminación anticipada.
Costos por desgaste.
Opciones de compra.
Un conductor que entiende esas cifras puede negociar mejor.
Uno que mira solamente “$299 al mes” puede terminar descubriendo varios costos adicionales cuando ya es demasiado tarde.
Las ofertas de noviembre muestran que el leasing sigue muy vivo
A pesar de la reducción prevista en participación total durante 2026, el mercado continúa lleno de promociones.
Edmunds mantiene en noviembre decenas de ofertas, incluyendo vehículos compactos, SUV, pickups, híbridos y modelos premium. Algunas bajan de $300 mensuales, aunque normalmente necesitan varios miles al firmar.
Eso demuestra que el leasing está lejos de desaparecer.
Simplemente está regresando a una lógica más normal después de un período donde determinados incentivos, especialmente relacionados con electrificación, impulsaron artificialmente parte de su crecimiento.
La verdadera pregunta no es si leasing o compra es mejor
No existe una respuesta universal.
Para alguien que conduce pocas millas, quiere un automóvil nuevo cada tres años y valora estar siempre bajo garantía, un lease puede funcionar perfectamente.
Para quien maneja mucho, tiene niños, piensa conservar el vehículo durante una década y quiere dejar de pagar cuotas algún día, comprar puede ser claramente superior.
Lo importante es dejar de mirar únicamente la mensualidad.
En un mercado donde un vehículo nuevo promedio ronda los $50,000, resulta comprensible que una cifra mensual reducida tenga muchísimo poder psicológico. Pero un contrato de leasing debe analizarse completo, no solamente por el número grande colocado en el anuncio.
Estados Unidos continúa comprando millones de vehículos nuevos cada año, pero el consumidor de 2026 está obligado a pensar mucho más en cómo pagarlos.
Y ahí el leasing conserva su lugar.
No porque convierta un auto caro en barato, sino porque puede convertir un costo enorme en una mensualidad que parece más fácil de manejar.
La diferencia puede parecer pequeña, pero cambia completamente la experiencia financiera.
Porque hoy, para muchos estadounidenses, la pregunta ya no es solamente qué automóvil quieren comprar, sino cuál pueden permitirse pagar cada mes sin comprometer demasiado el resto de su presupuesto.